Audit d'acquisition d'une entreprise : quels documents vérifier avant d'acheter ?
Quels documents vérifier avant de racheter une entreprise ? Découvrez la check-list juridique, sociale, fiscale et financière de l'audit d'acquisition.

Réponse rapide
L'audit d'acquisition consiste à vérifier la réalité juridique, financière, fiscale, sociale et opérationnelle de l'entreprise avant son rachat. Il ne s'agit pas seulement de réunir des documents : chaque anomalie doit être mesurée puis traduite dans l'opération, par une régularisation, une condition suspensive, une adaptation du prix ou une garantie appropriée.
Une entreprise rentable sur le papier peut reposer sur un bail bientôt expiré, deux clients représentant 70 % du chiffre d'affaires, une marque appartenant personnellement au dirigeant ou des heures supplémentaires non comptabilisées.
Ces risques n'apparaissent pas toujours dans le prix présenté par le vendeur.
L'audit d'acquisition de l'entreprise, également appelé due diligence, sert à confronter la présentation de la cible à sa réalité. Il permet au repreneur de décider en connaissance de cause avant que l'achat devienne définitif.
À quoi sert un audit d'acquisition ?
Il faut distinguer le diagnostic initial de l'audit :
- le diagnostic aide à décider si le projet mérite d'être poursuivi ;
- l'audit vérifie de manière approfondie l'écart éventuel entre ce diagnostic et la situation réelle.
L'audit permet notamment :
- de confirmer ou corriger la valorisation ;
- d'identifier les risques juridiques, fiscaux, sociaux et financiers ;
- de vérifier que l'activité pourra continuer après la vente ;
- de finaliser le financement et le business plan ;
- de négocier les conditions suspensives et les garanties ;
- de préparer la garantie d'actif et de passif en cas de rachat de titres.
Les conclusions peuvent conduire à modifier les engagements de la lettre d'intention, le protocole et même le prix.
Faut-il auditer de la même manière un fonds de commerce et une société ?
Non.
Lorsque vous achetez les titres, vous prenez le contrôle de la société avec son actif, son passif et son historique. L'audit doit donc couvrir l'ensemble de la structure.
Pour un fonds de commerce, le périmètre est plus ciblé : chiffre d'affaires, clientèle, bail, salariés transférés, contrats nécessaires, autorisations, matériel, propriété intellectuelle et éléments numériques.
La check-list doit également être adaptée au secteur. L'audit d'un restaurant n'est pas celui d'une agence digitale ou d'une entreprise du bâtiment.
Quels documents juridiques et corporate faut-il vérifier ?
L'existence et la gouvernance de la société
Demandez notamment :
- un extrait Kbis et un justificatif RNE récents ;
- les statuts à jour ;
- les procès-verbaux des assemblées et décisions des dirigeants ;
- le registre des mouvements de titres et les comptes d'actionnaires ;
- les pactes d'associés, promesses et nantissements de titres ;
- la déclaration des bénéficiaires effectifs ;
- les conventions conclues avec les dirigeants ou sociétés liées ;
- les délégations de pouvoirs et de signature.
L'objectif est de vérifier que le vendeur détient bien les titres, que les décisions importantes ont été régulièrement prises et qu'aucun droit d'un associé ou d'un tiers ne bloque l'opération.
Les contrats qui font fonctionner l'activité
Examinez les principaux contrats clients, fournisseurs, distributeurs, franchises, logiciels, assurances, emprunts et partenariats.
Recherchez notamment :
- les clauses de résiliation et de renouvellement ;
- les engagements d'exclusivité ou de volume ;
- les pénalités ;
- les clauses d'agrément ou de changement de contrôle ;
- les cautions et garanties ;
- la cessibilité des contrats ;
- la dépendance envers un client ou un fournisseur.
Un contrat peut rester juridiquement en place après le rachat des titres tout en autorisant sa résiliation lors d'un changement de contrôle.
Quels éléments financiers, comptables et fiscaux faut-il demander ?
La partie financière doit être menée avec l'expert-comptable ou le conseil financier du repreneur.
La data room doit notamment contenir :
- les comptes annuels des trois derniers exercices ;
- une situation comptable récente ;
- le détail des emprunts et engagements hors bilan ;
- les contrôles fiscaux passés ou en cours.
La bonne question n'est pas seulement : « les comptes sont-ils bénéficiaires ? »
Il faut comprendre si le résultat est récurrent, si le besoin en fonds de roulement est correctement financé et si les actifs inscrits au bilan existent réellement.
Que faut-il contrôler concernant les salariés ?
Le volet social peut révéler des charges futures importantes.
Vérifiez notamment :
- le registre unique du personnel ;
- les contrats de travail et avenants ;
- la convention collective et les accords applicables ;
- les bulletins de paie et éléments variables ;
- le temps de travail, les heures supplémentaires et congés ;
- les primes, avantages, usages et engagements de retraite ou prévoyance ;
- les représentants du personnel et procès-verbaux du CSE ;
- les accidents du travail et arrêts significatifs ;
- les procédures disciplinaires et contentieux ;
- les contrôles et échanges avec l'Urssaf.
Il faut aussi identifier les personnes indispensables au fonctionnement de l'entreprise et anticiper leur maintien après le départ du cédant.
Quels actifs et droits incorporels doivent être audités ?
Une entreprise peut exploiter des actifs qu'elle ne possède pas.
Contrôlez :
- les marques, brevets et dessins déposés ;
- les licences concédées ou reçues ;
- les noms de domaine et comptes sur les plateformes ;
- les droits sur le site internet, les logiciels et les contenus ;
- les contrats avec les développeurs, freelances ou agences ;
- le parc matériel et les contrats de location ou crédit-bail ;
- les autorisations administratives nécessaires à l'activité.
Pour une entreprise digitale, la propriété du code source, l'accès aux comptes administrateurs et la portabilité des données peuvent être aussi importants que le mobilier ou la trésorerie.
Pourquoi le bail et les locaux méritent-ils un audit séparé ?
Le bail commercial peut déterminer la valeur de toute l'opération.
Il faut vérifier :
- la durée restante et la date de la dernière échéance ;
- la destination autorisée ;
- le loyer, son indexation et les charges ;
- les travaux à la charge du locataire ;
- les dépôts de garantie et cautions ;
- les clauses de cession ou de changement de contrôle ;
- les éventuels impayés et contentieux ;
- les autorisations d'urbanisme, règles ERP et conformité des locaux.
Un chiffre d'affaires solide ne compense pas toujours un local inutilisable pour l'activité projetée ou un loyer susceptible d'être fortement déplafonné.
Comment organiser la data room sans se perdre ?
Classez les documents par domaines et utilisez un tableau de suivi comportant :
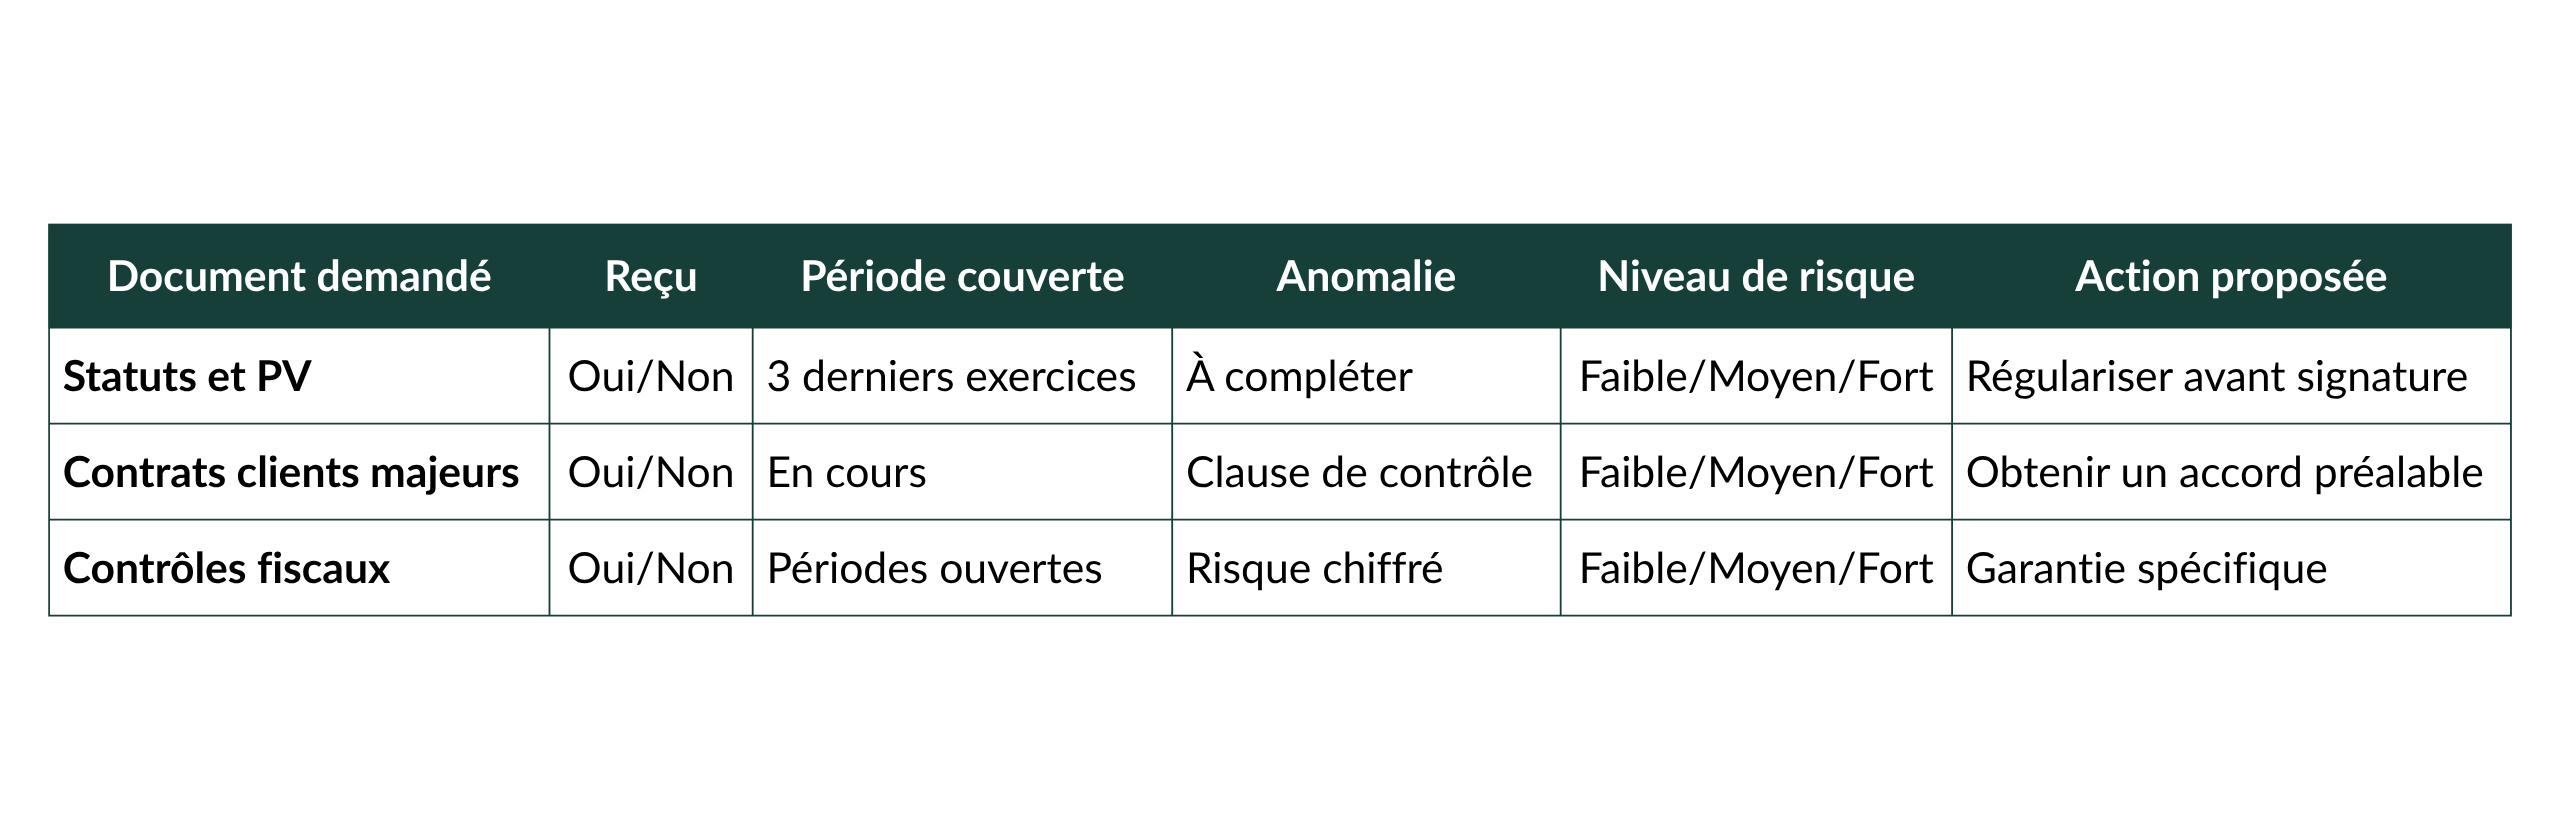
La liste documentaire n'est qu'un point de départ. Un silence, une incohérence ou un document manquant peut être aussi révélateur que le document lui-même.
Que faire lorsqu'un risque est identifié ?
Un risque n'entraîne pas automatiquement l'abandon du projet.
Selon sa gravité, il peut conduire à :
- demander un document ou une explication complémentaire ;
- imposer une régularisation avant la vente ;
- ajouter une condition suspensive ;
- réduire ou ajuster le prix ;
- prévoir une garantie spécifique ou un séquestre ;
- renforcer la garantie d'actif et de passif ;
- modifier le périmètre de l'acquisition ;
- renoncer à l'opération si le risque est incompatible avec le projet.
Le rapport d'audit doit donc hiérarchiser les constats et proposer une réponse. Une liste de problèmes sans recommandation aide peu le repreneur à décider.
Cas pratique : l'audit d'une agence révèle trois risques
Une entrepreneuse envisage d'acheter les actions d'une agence de communication.
L'audit révèle que :
- deux clients représentent 60 % du chiffre d'affaires et peuvent résilier leur contrat en cas de changement de contrôle ;
- la marque commerciale appartient personnellement au fondateur ;
- plusieurs salariés ont accumulé des heures supplémentaires non régularisées.
La transaction peut encore être envisagée, mais ses conditions changent.
L'acquéreuse peut demander l'accord préalable des deux clients, imposer la cession de la marque avant la réalisation et négocier une garantie spécifique sur le risque social. Si un client refuse, le prix et le business plan devront être recalculés.
L'audit n'a pas seulement découvert des risques. Il a transformé la négociation.
Les erreurs fréquentes pendant un audit d'acquisition
Utiliser une check-list identique pour toutes les entreprises
Le périmètre doit dépendre du secteur, du mode de reprise et des éléments qui créent réellement la valeur.
Se fier uniquement aux trois derniers bilans
Les comptes ne décrivent pas seuls la qualité des contrats, l'équipe, la conformité ou la dépendance commerciale.
Lancer l'audit sans confidentialité ni calendrier
La lettre d'intention doit organiser l'accès aux informations, la confidentialité, la période d'audit et ses conséquences possibles.
Considérer la garantie d'actif et de passif comme une solution universelle
Certains risques doivent être régularisés avant la vente ou intégrés immédiatement au prix. Une garantie future ne remplace pas une entreprise exploitable le jour de la reprise.
FAQ sur l'audit d'acquisition d'une entreprise
L'audit d'acquisition est-il obligatoire ?
Il n'existe pas d'obligation générale imposant un audit standardisé. Il constitue toutefois une étape essentielle pour vérifier les informations du vendeur et calibrer les engagements avant une reprise.
Qui réalise l'audit ?
Selon le périmètre, interviennent généralement l'avocat, l'expert-comptable, le conseil fiscal et, si nécessaire, des spécialistes techniques, sociaux, environnementaux ou informatiques.
Quand faut-il lancer la due diligence ?
Généralement après un premier diagnostic et la signature d'une lettre d'intention ou d'un accord de confidentialité, mais avant l'engagement définitif. Le calendrier doit laisser le temps d'obtenir les documents manquants et de renégocier.
Combien d'années faut-il examiner ?
Il n'existe pas de période unique. Trois exercices constituent souvent une base de travail, mais certains risques imposent de remonter plus loin selon les prescriptions, les contrats, les contrôles ou l'historique de la société.
Le vendeur doit-il transmettre tous les documents demandés ?
Le périmètre d'accès résulte de la négociation et des engagements de confidentialité. Un refus n'établit pas automatiquement l'existence d'un problème, mais il doit être expliqué et intégré à l'appréciation du risque.
Conclusion : l'audit doit déboucher sur une décision, pas seulement sur un rapport
Un audit d'acquisition d'entreprise ne garantit jamais l'absence totale de risque. Il réduit l'incertitude dans les limites des documents fournis, du périmètre convenu et du temps disponible.
Sa valeur tient surtout à ce qu'il permet de décider : maintenir le prix, le renégocier, imposer une régularisation, obtenir une garantie ou renoncer.
Chez Kairn Stone, l'audit juridique s'intègre ainsi à toute l'opération. Les constats doivent se retrouver dans la lettre d'intention, le protocole, les conditions suspensives, la garantie d'actif et de passif et le calendrier de reprise.
Kairn Stone — Cabinet d'avocats en droit des affaires