Garantie d'actif et de passif : que couvre-t-elle vraiment lors d'un rachat ?
Découvrez ce que couvre une garantie d'actif et de passif, sa durée, son plafond, ses seuils et les précautions à prendre avant un rachat.
Réponse rapide
La garantie d'actif et de passif est un engagement contractuel pris par le vendeur de titres. Elle peut indemniser l'acquéreur ou la société si, après la vente, apparaît une dette ayant une origine antérieure à la cession ou si un actif se révèle surévalué. Son étendue dépend entièrement de sa rédaction : périmètre, exclusions, seuils, plafond, durée et procédure de réclamation.
Vous achetez les parts ou les actions d'une société.
Quelques mois plus tard, l'administration fiscale notifie un redressement portant sur un exercice antérieur. Un ancien salarié engage une procédure. Une créance présentée comme certaine devient irrécouvrable.
La société doit payer, alors que le risque trouve son origine avant votre arrivée.
C'est précisément dans ce type de situation que la garantie d'actif et de passif, souvent appelée GAP, peut intervenir. Mais encore faut-il que le risque concerné entre dans son champ et que la procédure prévue ait été respectée.
Qu'est-ce qu'une garantie d'actif et de passif ?
Lorsque vous achetez des titres, la société demeure la même personne morale. Elle conserve ses contrats, ses actifs, mais aussi ses dettes et les conséquences de son histoire.
La GAP organise contractuellement l'indemnisation des conséquences d'un fait antérieur à la cession qui se révèle après celle-ci. Il faut distinguer deux dimensions :
- la garantie de passif, qui vise notamment une dette ou un risque antérieur non déclaré ou insuffisamment provisionné ;
- la garantie d'actif, qui vise un élément d'actif dont la valeur réelle est inférieure à celle annoncée, par exemple une créance finalement irrécouvrable.
La clause peut couvrir l'une de ces dimensions ou les deux. Elle n'est pas automatique : les parties définissent librement son contenu dans l'acte de cession ou dans une convention séparée.
La GAP concerne surtout les rachats de titres
Elle est centrale lorsque l'acquéreur prend le contrôle de la société elle-même.
Lors d'un achat de fonds de commerce, l'acquéreur ne reprend en principe pas tout le passif de la société vendeuse. D'autres garanties restent nécessaires sur le périmètre vendu, le bail, le matériel, les salariés ou les autorisations, mais le raisonnement n'est pas identique.
Quels risques une GAP peut-elle couvrir ?
Selon sa rédaction, elle peut notamment viser :
- un redressement fiscal ou Urssaf relatif à une période antérieure ;
- une dette fournisseur non comptabilisée ;
- un litige salarié dont le fait générateur précède la vente ;
- une indemnisation client liée à une prestation ancienne ;
- une créance inscrite au bilan mais devenue irrécouvrable ;
- un stock surévalué ou un actif qui n'appartient pas réellement à la société ;
- un engagement hors bilan ou une sûreté non révélée ;
- l'inexactitude d'une déclaration du vendeur sur les contrats, les assurances ou la conformité de l'activité.
Le critère déterminant est généralement l'origine du risque, et non la date à laquelle la somme devient payable. Une dette révélée après la vente peut être garantie si sa cause est antérieure à la date de référence fixée par la convention.
Les exclusions comptent autant que la définition générale
Les risques déjà identifiés pendant l'audit sont souvent déclarés dans une annexe et peuvent être exclus de la garantie générale, faire l'objet d'une garantie spécifique ou conduire à une diminution du prix.
Une formule large en première page ne suffit donc pas. Il faut lire les annexes, les exceptions et les règles de calcul.
Quelles clauses déterminent l'efficacité réelle de la garantie ?
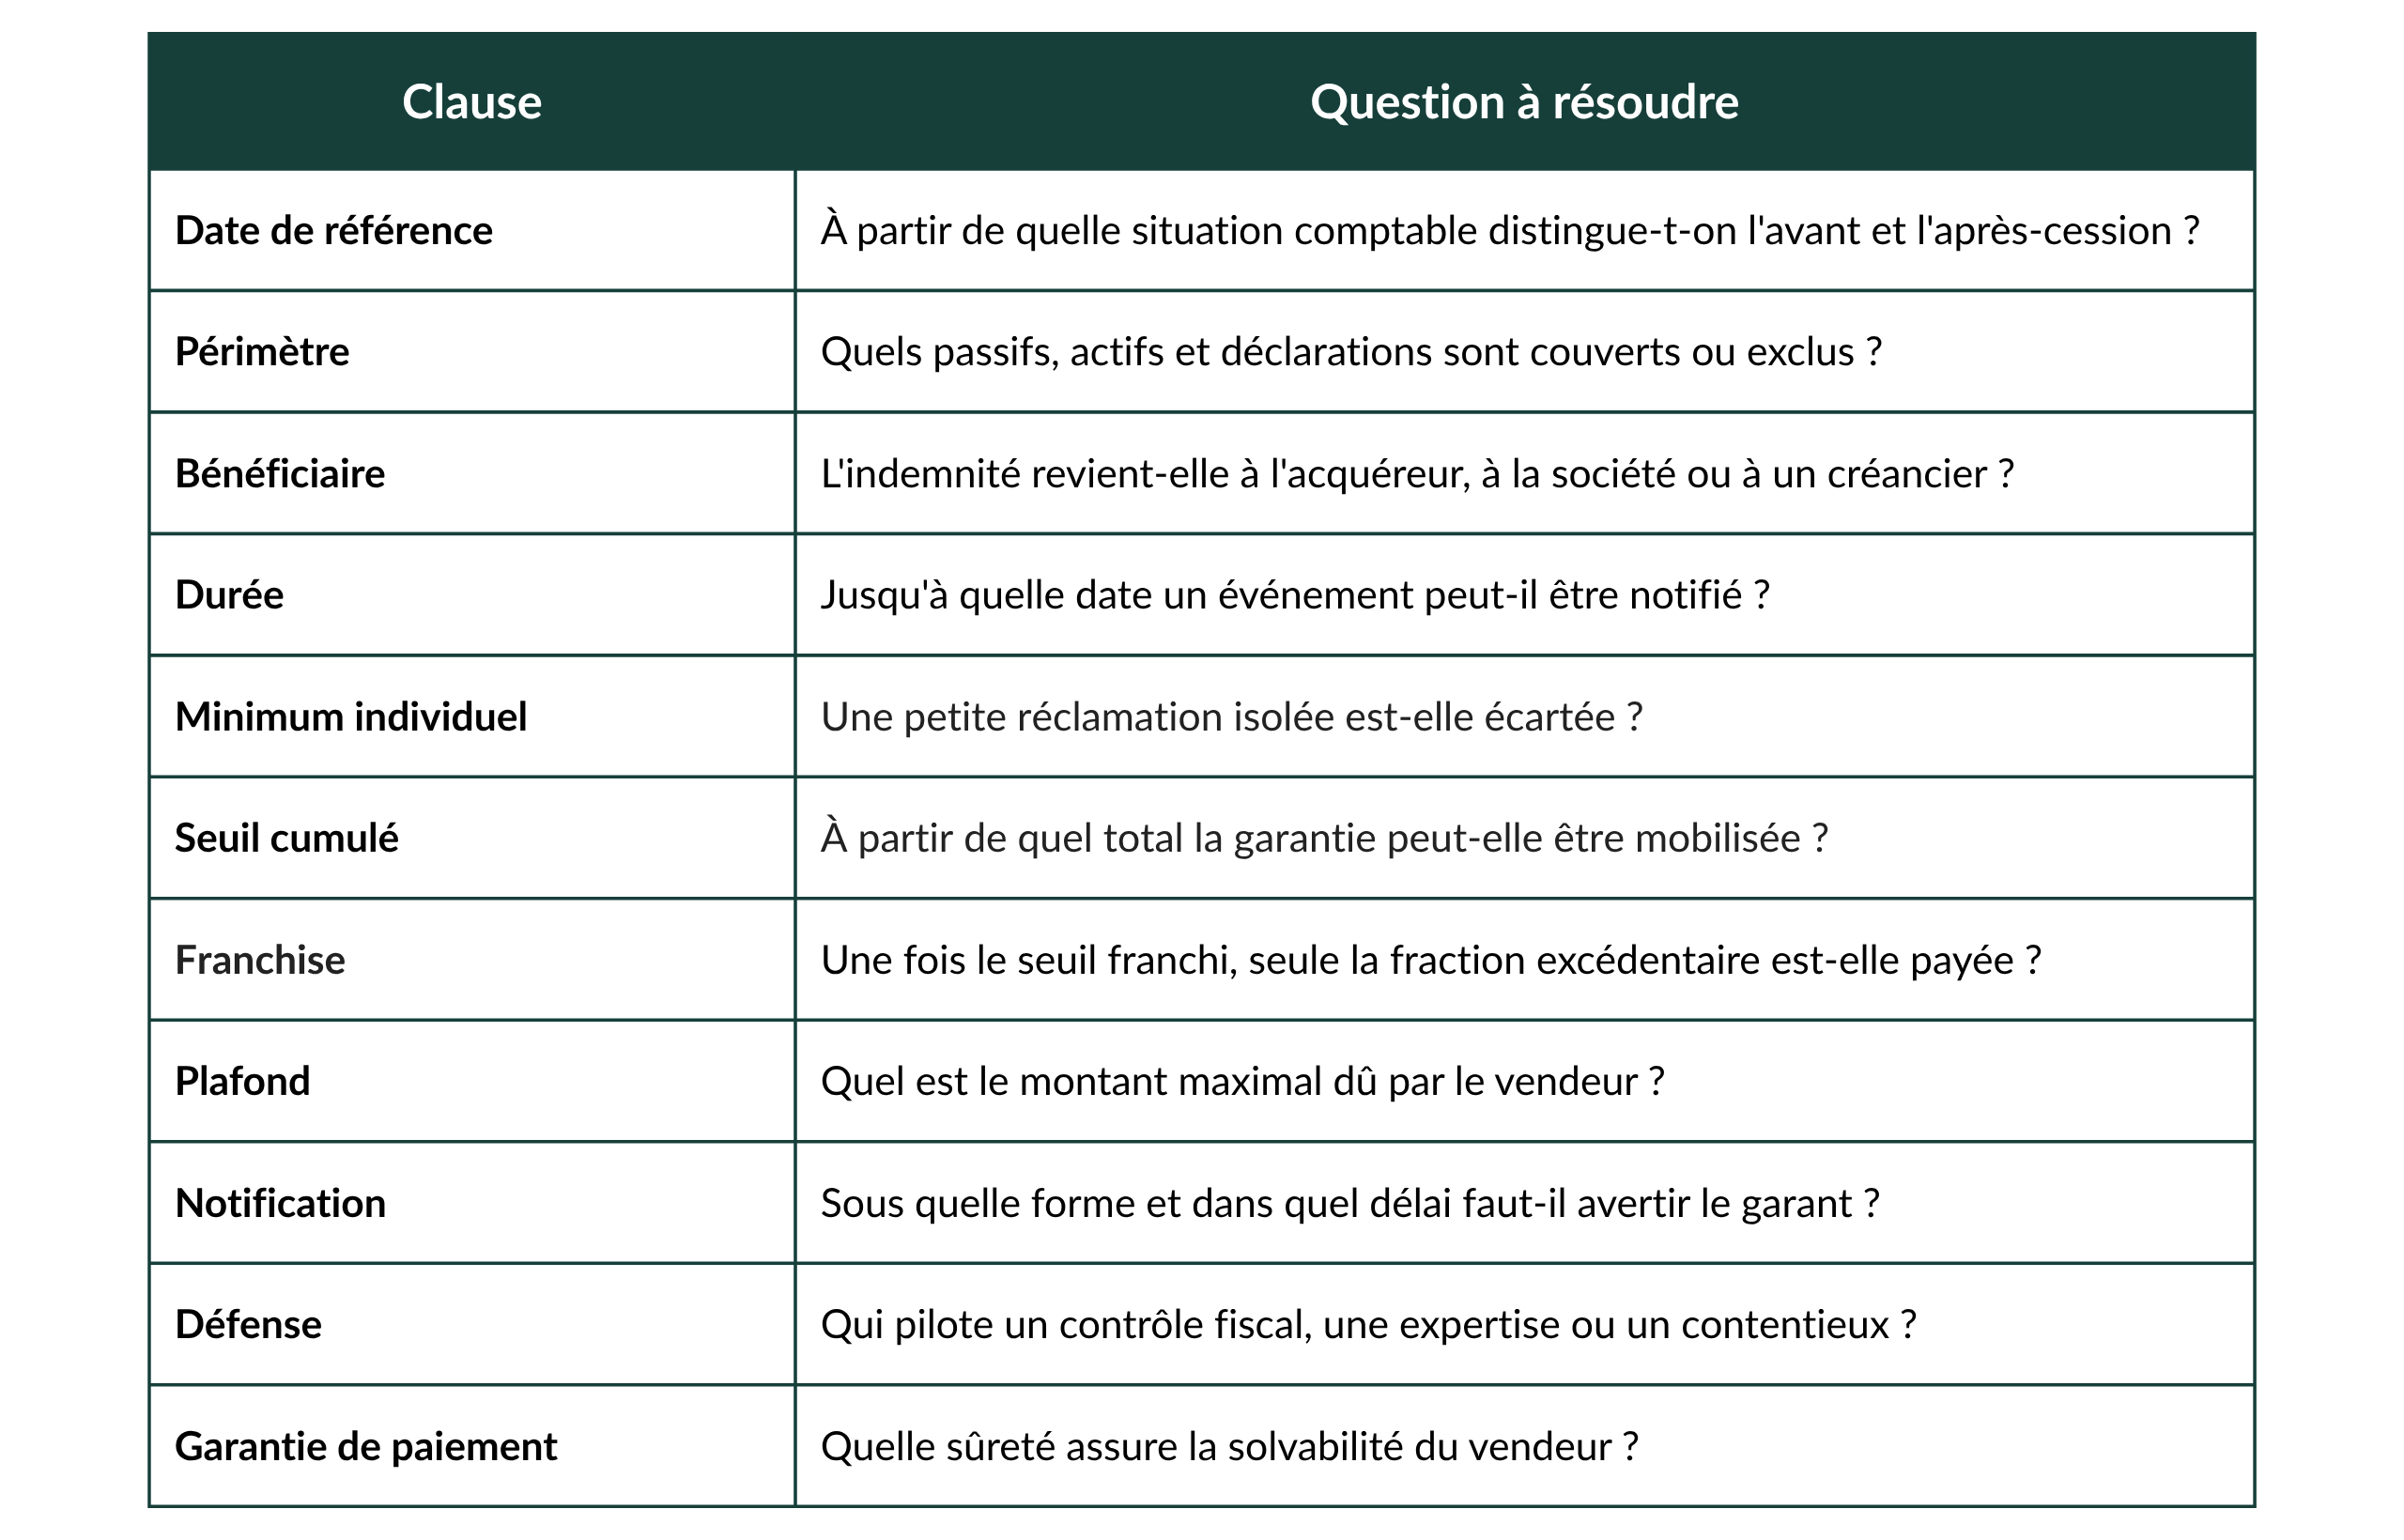
Seuil, franchise et minimum individuel ne sont pas synonymes
Un minimum individuel peut exclure chaque réclamation inférieure, par exemple, à un montant convenu.
Un seuil cumulé peut prévoir que la garantie ne joue qu'une fois plusieurs réclamations additionnées. Une fois le seuil atteint, l'indemnisation peut partir du premier euro si le contrat le prévoit.
Une franchise laisse au contraire une partie du préjudice à la charge du bénéficiaire : seule la fraction qui la dépasse est indemnisée.
Cette différence doit être écrite sans ambiguïté.
La durée ne doit pas être choisie mécaniquement
Les durés sont généralement de trois à cinq ans. En pratique, la durée se négocie selon les risques : fiscal, social, commercial, environnemental ou contentieux identifié.
Une date d'expiration conventionnelle peut être déterminante.
Pourquoi la procédure de notification est-elle décisive ?
Une réclamation fondée peut échouer si elle est adressée trop tard, au mauvais destinataire ou sans les justificatifs imposés.
La convention doit donc préciser :
- le point de départ du délai de notification ;
- l'adresse et le moyen d'envoi ;
- les documents à joindre ;
- les conséquences d'un retard ;
- le droit du vendeur de participer à la défense ;
- les conditions d'une transaction avec un tiers ou une administration.
La bonne pratique consiste à créer, dès la reprise, un circuit interne : toute mise en demeure, assignation ou notification administrative susceptible de concerner la période antérieure doit être transmise immédiatement au conseil chargé de la GAP.
La garantie d'actif et de passif remplace-t-elle l'audit ?
Non.
L'audit sert à identifier les risques avant la signature, à négocier le prix et à obtenir des garanties spécifiques. La GAP traite les événements couverts qui se révèlent ensuite.
Elle ne protège pas efficacement contre :
- un risque expressément exclu ;
- un fait connu et accepté sans garantie particulière ;
- une réclamation inférieure aux seuils ;
- un préjudice dépassant le plafond ;
- une notification tardive ;
- l'insolvabilité du vendeur.
Audit et garantie sont donc complémentaires. Une GAP très large ne compense pas un audit superficiel.
Qu'est-ce que la « garantie de la garantie » ?
Obtenir une indemnité sur le papier ne suffit pas. Le vendeur doit encore pouvoir la payer plusieurs années après la cession.
La négociation peut prévoir :
- le séquestre d'une fraction du prix ;
- une garantie bancaire ou à première demande ;
- une retenue de prix ;
- un nantissement ;
- le blocage d'un compte courant ;
- une solidarité expressément organisée entre plusieurs vendeurs.
Ces mécanismes sont connus sous le nom de garantie de la garantie ou contre-garantie. Leur montant et leur durée ne correspondent pas nécessairement au plafond total de la GAP : cet écart doit être assumé en connaissance de cause.
Cas pratique : un redressement apparaît huit mois après la cession
Une entrepreneuse achète 100 % des actions d'une agence pour 600 000 euros.
La GAP prévoit :
- un minimum de 2 000 euros par réclamation ;
- un seuil cumulé de 10 000 euros, indemnisable au premier euro lorsqu'il est franchi ;
- un plafond de 120 000 euros ;
- une notification dans les 20 jours suivant la réception de toute réclamation d'un tiers.
Huit mois après la cession, l'agence reçoit une proposition de rectification fiscale de 35 000 euros concernant l'exercice antérieur. Une créance client de 18 000 euros, présentée comme recouvrable dans les comptes de référence, doit également être dépréciée.
Ces deux événements dépassent le minimum individuel et le seuil cumulé. Ils peuvent entrer dans la garantie si leur origine antérieure, leur absence d'exclusion et le préjudice indemnisable sont établis.
Mais l'acquéreuse doit notifier le vendeur dans les 20 jours et lui permettre de participer à la défense fiscale selon la procédure prévue. Attendre la mise en recouvrement définitive pourrait lui faire perdre ses droits si la convention attache une déchéance au retard.
Que faut-il négocier côté acquéreur et côté cédant ?
Côté acquéreur
Vérifiez le périmètre, les exclusions, la durée propre à chaque risque, le calcul du préjudice, la procédure de notification et surtout la garantie de paiement.
Côté cédant
Évitez un engagement illimité ou imprécis. Organisez les seuils, le plafond, les durées, les informations déjà révélées, votre droit de participer à la défense et la répartition de responsabilité entre vendeurs.
L'objectif n'est pas de supprimer tout risque pour l'un au détriment de l'autre. Il est de décider clairement qui supportera les conséquences du passé de la société.
Les erreurs fréquentes
Négocier uniquement le plafond
Un plafond élevé est inutile si la plupart des risques sont exclus ou si la procédure rend la garantie presque impossible à activer.
Confondre la GAP avec un ajustement de prix
L'ajustement de prix traite généralement des comptes de réalisation ou d'éléments connus à la date de cession. La GAP couvre des risques définis qui se révèlent après la vente. Les mécanismes doivent s'articuler pour éviter les doubles comptes.
Copier une durée standard
Chaque catégorie de risque doit être confrontée aux délais pendant lesquels elle peut se révéler.
Oublier la solvabilité du vendeur
Une créance d'indemnisation contre un vendeur devenu insolvable protège peu l'acquéreur.
FAQ sur la garantie d'actif et de passif
La garantie d'actif et de passif est-elle obligatoire ?
Non. Elle est contractuelle et librement négociée. Elle est toutefois courante lors d'un rachat de titres, car la société conserve son passif historique.
Quelle est la durée d'une GAP ?
Il n'existe pas de durée unique. On conseille généralement trois à cinq ans à titre d'exemple, mais la durée doit être adaptée à chaque risque et précisément définie dans la convention.
La GAP peut-elle dépasser le prix de cession ?
Tout dépend de la nature du mécanisme et du plafond contractuel. Il ne faut pas supposer automatiquement que le prix constitue la limite : la convention doit fixer expressément l'étendue de l'engagement.
Qui reçoit l'indemnité ?
Selon la rédaction, le bénéficiaire peut être l'acquéreur, la société cédée ou, dans certains montages, un créancier. Ce choix a des conséquences juridiques, comptables et fiscales à valider avant signature.
Peut-on mettre en œuvre la GAP dès un contrôle fiscal ?
La convention peut imposer de notifier le contrôle immédiatement, tout en différant le calcul ou le paiement jusqu'à ce que le montant soit déterminé. Il faut suivre exactement la procédure convenue.
Conclusion : une GAP protège uniquement ce qu'elle décrit précisément
La garantie d'actif et de passif n'efface pas le passé de la société achetée. Elle répartit contractuellement certaines de ses conséquences entre le vendeur et l'acquéreur.
Sa qualité ne se mesure donc pas au nombre de pages ni au seul plafond annoncé. Elle dépend du périmètre garanti, des exclusions, de la durée, des seuils, de la procédure de notification et de la capacité réelle du vendeur à indemniser.
Chez Kairn Stone, la négociation de la GAP s'inscrit dans une analyse plus large : audit, prix, conditions suspensives, financement et garanties doivent raconter la même opération.
Kairn Stone — Cabinet d'avocats en droit des affaires